2025年,全球进入临床阶段的ADC药物已突破200个,涵盖50余个靶点。然而,HER2、TROP2、Claudin18.2三大传统靶点已陷入同质化竞争。随着双抗ADC、双载荷ADC等新技术路线涌现,CDH17、B7-H3、PTK7、CLDN6等"无人区"靶点正快速崛起,成为资本与药企竞相布局的新战场。
HER2、TROP2、Claudin18.2曾是ADC的"黄金三角",如今却面临严重的同质化问题:
• HER2:国内临床阶段ADC超过30个,涵盖乳腺癌、胃癌、肺癌等多适应症。DS-8201(阿斯利康/第一三共)的成功催生大量follow-on项目,竞争白热化
• TROP2:吉利德Trodelvy一家独大,国内至少15个TROP2 ADC在研,适应症高度重叠(TNBC、HR+/HER2-乳腺癌、NSCLC)
• Claudin18.2:作为胃癌特异性靶点引追捧,但实体瘤渗透问题尚未解决,国内在研Claudin18.2 ADC超过20个
面对内卷,ADC技术正在发生范式转变:
• 双抗ADC(Bispecific ADC):利用双特异性抗体同时靶向两个抗原,增加肿瘤特异性,减少脱靶毒性。如ZW49(Zymeworks)、M1231(默克)等
• 双载荷ADC(Dual-Payload ADC):搭载两种不同作用机制的毒素,协同增效,降低耐药风险。如Sutro Biopharma的双载荷ADC平台
• 位点特异性偶联(Site-Specific Conjugation):提高DAR值均一性,改善PK/PD特性。如Thiomer、Transgenic等技术
• 可裂解连接子(Cleavable Linker):在肿瘤微环境(TME)中特异性释放毒素,实现"精准爆破"
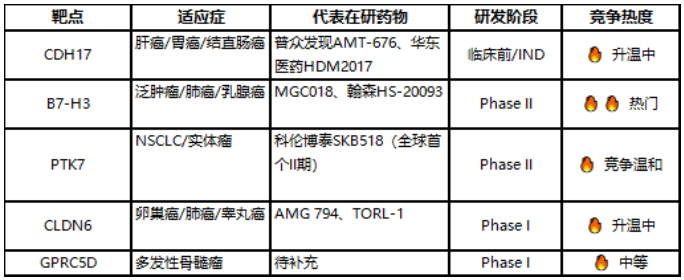
CDH17(钙粘蛋白-17)属于钙粘蛋白超家族,在肝癌、胃癌、结直肠癌等消化道肿瘤中高表达,而在正常组织中表达受限,是理想的ADC靶点。
• 肿瘤特异性高:正常组织仅在肠道少量表达
• 内吞效率高:进入肿瘤细胞能力强
• 未满足需求:肝癌、胃癌等存在大量耐药患者
代表药物:普众发现AMT-676(2024年获批IND)、华东医药HDM2017(2025年获FDA临床许可)、多禧生物CDH17 ADC等。
B7-H3,又称CD276,是免疫检查点分子B7家族的成员,在多种实体瘤(肺癌、乳腺癌、前列腺癌、神经胶质瘤等)中过表达,而在正常组织中表达受限。
• 泛肿瘤覆盖:适应症拓展空间大
• 双重机制:既是ADC靶点,也可作为免疫检查点抑制剂靶点
• 竞争格局:全球在研B7-H3 ADC约15个,竞争相对温和
代表药物:MacroGenics的MGC018(已进展至Phase II)、翰森制药HS-20093(2026年4月获NMPA突破性治疗品种认定)、诺诚健华ICP-B794(AACR 2026公布数据)等。
PTK7(酪氨酸激酶受体7)在多种肿瘤中高表达,尤其在非小细胞肺癌(NSCLC)中特异性较高,是近年备受关注的ADC靶点。
• NSCLC是全球最大肿瘤市场之一,存在大量未满足需求
• PTK7在正常肺组织中低表达,安全性窗口较好
• 科伦博泰SKB518成为全球首个进入II期临床的PTK7 ADC(2025年9月)
CLDN6(Claudin-6)是紧密连接蛋白Claudin家族的成员,在胎儿组织中高表达,成人组织中几乎不表达。但在多种实体瘤(卵巢癌、肺癌、睾丸癌等)中重新激活。
• 肿瘤特异性极强:正常成人组织几乎无表达
• AMG 794(安进)和TORL-1(Torque)在研数据积极
• 双抗CLDN6/4 ADC正成为新的研发方向
据AACR 2026数据,中国药企携250余款创新药亮相,其中92款为ADC药物。
• 成熟的 linker-payload 技术平台(如亲水性linker、新型毒素如Exatecan、Deruxtecan衍生物)
• 强大的抗体发现与工程化能力(杂交瘤、噬菌体展示、单域抗体)
• 成本优势与高效的临床执行能力
• 差异化靶点布局,部分靶点(如CDH17)已与国际同步
对于BD合作方和投资者,以下方向值得关注:
• 双抗ADC平台:拥有自主知识产权双抗技术的药企,如映恩生物、普方生物等
• 新型毒素布局:Exatecan、艾日布林等高效毒素的ADC应用,如多禧生物、荣昌生物
• 新兴靶点fast-follow:CDH17、B7-H3等靶点的跟随性开发,如石药集团、恒瑞医药
• 国际化临床能力:具备中美双报经验的ADC企业,如科伦博泰、映恩生物
结语:ADC的"无人区"战争刚刚开始
HER2、TROP2、Claudin18.2的内卷已是不争的事实,但ADC的创新远未触及天花板。CDH17、B7-H3、PTK7、CLDN6等新兴靶点的崛起,不仅为药企提供了差异化竞争的机会,也为整个行业注入了新的增长动力。对于有技术积累的CRO/CDMO企业,ADC CDMO是一片蓝海,值得重点布局。
|
公司地址: |
南京市鼓楼区幕府东路199号A5栋N203室 |
|
商务合作: |
侯 总 13057627553 邮箱:njzh_houwen@chihealbio.com.cn |

微信公众号
南京知和医药科技有限公司
地址:南京市鼓楼区幕府东路199号A5栋N203室
石家庄迪斯凯威医药科技有限公司
地址:河北省石家庄市裕华区太行南大街509号
北京知和爱康医药科技有限公司
地址:北京市丰台区西四环南路35号中都科技大厦6层601-603室
山东如至生物医药科技有限公司
地址:山东省菏泽市开发区长江东路现代医药港南区03080
